借用書とは?法的効力や記載すべき事項、作成時の注意点を解説【弁護士監修】
借用書は、金銭の貸し借りに関する事実や条件を明文化し、万一の紛争時に法的証拠として活用できる書類です。
お金の貸し借りを口約束だけで済ませてしまうと、後々「返済の約束をしていない」「いくら借りたか覚えていない」などのトラブルに発展する可能性があります。こうしたリスクを避けるために重要なのが借用書の作成です。
本記事では、借用書の書き方と記載すべき項目、法的効力を持たせるためのポイント、作成時の注意点をわかりやすく解説します。初めて借用書を作る方や、金銭の貸し借りに関するトラブルを防ぎたい方はぜひご覧ください。
なお、クラウドサインでは弁護士監修の「金銭借用書」ひな形をご用意しています。無料でダウンロード可能ですので、これから金銭借用書を作成する方はぜひ入手ください。
無料ダウンロード
目次
無料ダウンロード
クラウドサインではこれから電子契約サービスを検討する方に向けた「クラウドサイン サービス説明資料」をご用意しました。クラウドサインの特徴や使い方を詳しく解説していますので、ダウンロードしてご活用ください。
ダウンロードする(無料)借用書とは
借用書とは、金銭や物品の貸し借りに関する契約内容をまとめた書類です。借用書は、借主が文書にまとめ、貸主に差し出す形で作成されます。
一般的にはお金の貸し借りにおいて作成されることが多く、この際は金銭借用書といった呼称が用いられるケースもあります。
借用書には、借主と貸主の氏名や借入金額、返済方法、期限などを明記します。借用書は、金銭消費貸借契約における返済意思や借入条件を明示し、書面化することでトラブル発生時に証拠として機能します。
借用書を作成する目的・理由
借用書を作成する最大の目的は、金銭の貸し借りに関する事実とその条件を明確にし、後のトラブルを防ぐことにあります。
お金の貸し借りは、たとえ口頭であっても民法上の「消費貸借契約」として成立します。
しかし、書面がないと「言った・言わない」といった認識のズレから、「そんなお金は借りていない」などと返済を拒否されるリスクが生じかねません。
借用書を作っておけば、借りた金額や返済期限、利息などの契約内容が明確に残り、裁判など法的な場面でも有力な証拠となります。
借用書と金銭消費貸借契約書の違い
借用書と金銭消費貸借契約書は、どちらもお金の貸し借りに関する契約書類です。記載内容は共通している部分が多いものの、借用書は借主が単独で作成し、金銭消費貸借契約書は貸主・借主が共同で作成するという違いがあります。
| 借用書 | 金銭消費貸借契約書 | |
| 作成者 | 借主が単独で作成する | 貸主と借主が共同で作成する |
| 保管 | 貸主が保管する | 双方が1通ずつ保管する |
| 署名・押印 | 借主のみでも成立する | 貸主と借主の双方が行なう |
| 記載内容 | 借入額・返済方法などの基本事項が中心 | 担保・保証人・遅延損害金など詳細な条項を含むことが多い |
| 主な場面 | 個人間の比較的少額な貸し借り | 法人が関わる取引や高額な貸し借り |
貸し借りする金額が大きい場合は、貸主・借主双方の認識をすり合わせるため、金銭消費貸借契約書を作成して合意内容を明確化することが望ましいです。
借用書の書き方と記載事項
借用書については、法律などで定められた決まったフォーマットはありません。
記載する内容は具体的な事情に応じて個別に検討する必要がありますが、主な記載事項としては次の9点が挙げられます。
借用書の記載事項 早見表
| 記載事項 | 必須/任意 | 記載のポイント |
| 借金の金額または物品の 名称 |
必須 | 金額は「金〇〇円也」と漢数字で記載する |
| 借入日(契約日) | 必須 | 返済期限や利息計算の起点になる |
| 返済方法・返済期限 | 必須 | 分割の場合は回数と各回の金額まで書く |
| 利息に関する定め | 任意 | 無利息の場合もその旨を明記する |
| 期限の利益喪失条項 | 任意 | 滞納時に残額を一括請求できるようにする |
| 借用書の作成日 | 必須 | 実際に作成した年月日を記載する |
| 借主の住所・氏名 | 必須 | 住民票に記載された現住所を用いる |
| 連帯保証人 | 任意 | 借主の返済能力に不安がある場合に 設定する |
| 借主の署名・押印 | 必須 | 欠けると証拠としての効力(証明力)が 大きく下がる |
※貸主の署名・押印は法律上必須ではありませんが、双方が合意したことを示すために入れておくと確実です。
借金の金額または物品の名称
借用書には貸し借りをする金額や物品の名称・数量を明記しましょう。
金額については、桁の間違いを防ぐために「金〇〇円也」と漢数字で記載することが一般的です。物品の場合は「パソコン1台(型番〇〇)」のように具体的な品目を記載します。
記載が曖昧だと、契約内容が不明確となり、返済時のトラブルや法的効力の低下につながるため注意しましょう。
借入日(契約日)
借入が発生した日付、すなわち契約日も明記します。
契約日が明確であれば、返済期限や利息の計算基準を確定させる根拠になります。日付は「令和〇年〇月〇日」または「20XX年〇月〇日」など正確な表記が求められます。
返済方法・返済期限
返済方法は、一括の場合、「令和〇年〇月〇日限り、元本を一括して返済する。」と記載します。
分割の場合、期限の利益の関係もありますが、「金〇円を令和〇年〇月〇日から令和〇年〇月〇日まで、毎月〇日限り、乙の指定する口座に振り込む方法により支払う。」(支払い方法が均一の場合。)、最終回のみ異なる場合、最終返済は〇円とする、などと記載します。
分割返済の場合は、各回の支払額や回数、期間も書き込むことで、より明確な契約になります。
利息に関する定め
利息を設定する場合は、「年〇%」「月〇円」など明確に数値で示す必要があります。無利息で貸す場合でも「本契約において利息は発生しない」と明記しておくことで、誤解が生じにくくなります。
同様に、返済が支払い期日から遅れた場合の延滞金にあたる遅延損害金についても、発生の有無や利率を記載しておきましょう。
期限の利益喪失条項
期限の利益喪失条項とは、借主の返済が一定期間遅れた場合、残債を一括で返済しなければならないと定める条項です。
たとえば「借主が1回でも支払いを遅延した場合、残額の一括返済を請求できる」といった形で明記されます。この条項があることで、返済が滞った際に貸主側は一括返済を求められるようになります。
借用書の作成日
借用書を実際に作成した年月日を記載します。借入日と借用書の作成日を同じとするケースもありますが、異なっていても内容に齟齬がなければ問題ありません。
借主の住所・氏名
借主を明確に特定するため、フルネームと住所を記載する必要があります。住所は、住民票に記載されている現住所を記載しましょう。電話番号やメールアドレスなどの連絡先も併記しておくと、貸主が借主に連絡したいときに活用できます。
連帯保証人
連帯保証人とは、借主が返済を怠った場合に、借主に代わって返済を行う責任を負う人です。
連帯保証人は必須ではありませんが、貸主が借主の返済能力に不安を感じている場合は、連帯保証人を設定するよう求めることがあります。
借主の署名・押印
借主の署名、または借主の印章による押印がなされている借用書は、真正に成立したものと推定されます(民事訴訟法228条4項)。借用書の法的効力を確実なものとするため、署名・押印を行いましょう。
借用書の記入例・見本
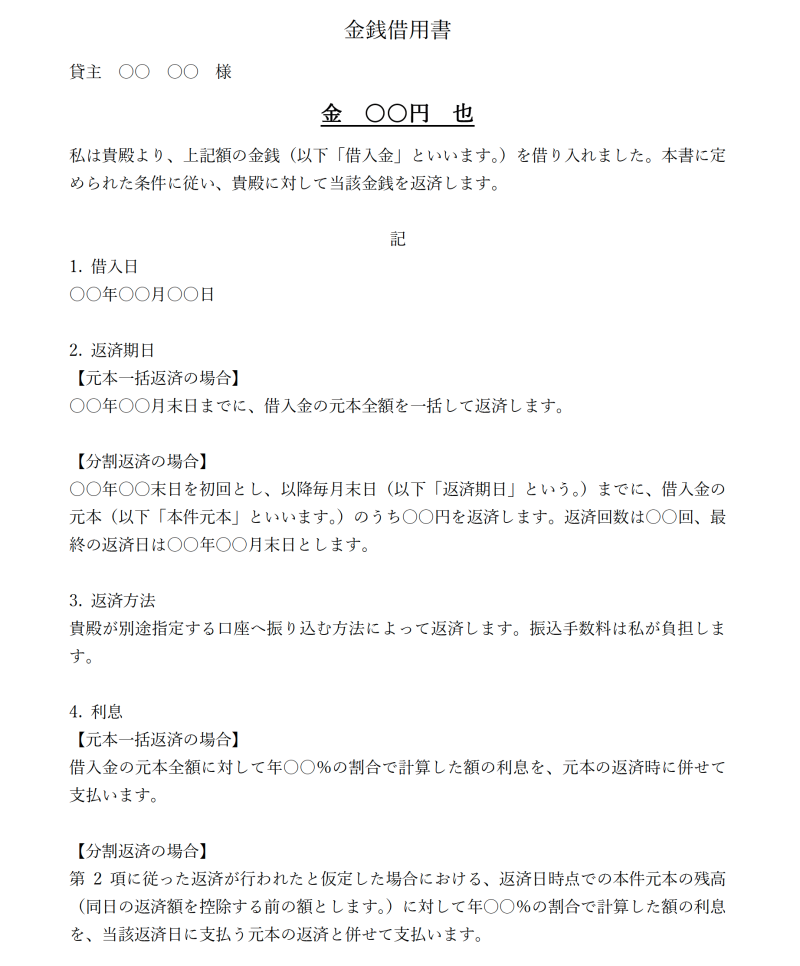
実際の借用書がどのような紙面になるのか、ひな形の記入例を掲載します。上記の9項目がどこにどう配置されるのかを確認したうえで、ご自身の取引内容に合わせて調整してください。
借用書は手書きで作成してもよい?
借用書は手書きでもパソコンで作成しても構いません。法律上、作成方法による効力の差はありません。
ただし手書きの場合は、筆跡が本人が作成したことの裏づけになる一方で、判読しにくかったり、記載漏れが起きやすかったりする面があります。実務上は、借用書全体をパソコンで作成し、作成者が署名と押印をする例が多く見られます。
なお、電子契約で借用書を締結することも可能です。詳しくは後述の「電子契約なら借用書の収入印紙が不要になる」をご覧ください。
金銭借用書のひな形ダウンロード(無料)
金銭借用書のひな形は、下記のページからダウンロードできます。想定している取引の実態に合わせて、適宜調整したうえでご利用ください。
無料ダウンロード
借用書に法的効力はある?
借用書は、名義人である借主自身が作成したものであれば、形式を問わず法的効力を有します。PCなどによって任意の形式で作成した借用書も原則として有効ですが、法的効力を確実なものとしたい場合は公正証書を作成しましょう。
なお、借用書の内容が曖昧である場合や、公序良俗に反している場合などには、法的効力に疑義が生じることがあるので注意してください。
法的効力を確実にするためには、公正証書の作成を
公正証書とは、公証人が作成する公文書です。公証人が作成者に対する意思確認や内容の確認を行うため、私文書に比べて有効性が認められやすい傾向にあります。
また、「債務不履行があった場合には直ちに強制執行に服する」という文言(強制執行認諾文言)が含まれた公正証書は債務名義となり(民事執行法22条5号)、借主が返済を怠った際に、裁判を経ずに給与や財産を差し押さえることが可能となります。貸主は迅速かつ確実に債権の回収を図れるため、返済が滞った際のリスクを軽減できます。
借用書の効力が認められにくいケース
借用書を作成していても、次のような場合は証拠としての効力が弱まったり、借用書自体を取り消されたりする可能性があります。
- 借主の署名・押印がない
- 貸主・借主を特定できる記載がない
- 借入金額や返済条件が曖昧で、内容を確定できない
- 法定代理人の同意なく、未成年者など制限行為能力者と締結している
- 利息制限法の上限を超える利率を定めている(超過部分が無効になる)
いずれも、後述の「借用書を作成するときの注意点」で詳しく解説します。
借用書を作成するときの注意点
貸主とのトラブルを防ぐ観点から、借用書を作成する際に押さえておきたい注意点を紹介します。
必要事項が漏れていると効力認められないおそれがある
借用書に記載すべき情報が漏れていると、法的効力が認められないリスクがあります。
たとえば、借入金額・返済期限・返済方法・利息の有無などの情報が曖昧だったり、誰が誰に対していくら貸したのかが特定できない記載になっていたりすると、後になって契約内容を巡るトラブルの原因になりかねません。
このようなリスクを避けるために、借用書を作成する際は、第三者が見ても契約内容を容易に理解できるよう、必要事項を漏れなく記載することが重要です。
また、借主の署名や押印がない場合は、借用書が本人の意思で作成されたものであるかが疑われ、訴訟において証拠として認められない可能性もあります。借用書の法的効力を確実にするため、必ず署名・押印を行いましょう。
利息制限法の上限金利を超えない
借用書に利息を設定する場合は、利息制限法に定められた上限金利を超えないよう注意が必要です。個人間の貸し借りであっても、利息制限法1条によって元本の額に応じて以下のように年利の上限が決まっています。
- 元本が10万円未満の場合:年20%
- 元本が10万円以上100万円未満の場合:年18%
- 元本が100万円以上の場合:年15%
これを超える利率で契約してしまった場合、超過部分は無効となり、たとえ借用書に記載があっても法的に認められません。
また、遅延損害金についても、利息制限法4条1項により上記の上限利率の1.46倍までと定められています。たとえば元本100万円以上の場合、遅延損害金の上限は年21.9%です。
借用書を作成する際は、法的効力を確保するためにも、元本の額に応じた適正な利率を設定し、利息についての記載を明確に行ないましょう。
参照:利息制限法(e-Gov法令検索)、日本貸金業協会「上限金利について」
未成年者など制限行為能力者との契約は取り消される可能性がある
借用書を有効に機能させるには、作成者(借主)が意思能力を有していることが前提です。
特に注意が必要なのが、作成者が制限行為能力者である場合です。制限行為能力者とは、契約などの法律行為をする能力が制限されている人を指します。具体的には未成年者、成年被後見人、被保佐人、被補助人が該当します。
未成年者が法定代理人の同意を得ずにした法律行為、成年被後見人が単独でした法律行為、被保佐人・被補助人が保佐人・補助人の同意(必要な場合に限る)を得ずにした法律行為は、原則としてあとから取り消すことができます(民法5条2項ほか)。
たとえば、親の同意なく未成年者(18歳未満)と借用書を交わした場合、後から取り消される可能性があります。2022年4月1日施行の民法改正により、成年年齢は20歳から18歳に引き下げられています。
したがって、借主が制限行為能力者に該当する可能性がある場合は、年齢や成年後見制度の利用状況を確認したうえで、必要に応じて法定代理人や後見人等の同意を得ておく必要があります。
契約金額に応じた収入印紙を貼る
借用書は印紙税法上の第1号の3文書(消費貸借に関する契約書)にあたるため、記載された契約金額が1万円以上の場合は収入印紙の貼付が必要です。必要な収入印紙の金額は、契約金額によって決まります。
| 借入金額(契約金額) | 印紙税額(収入印紙代) |
| 1万円未満 | 非課税(収入印紙不要) |
| 1万円以上 〜 10万円以下 | 200円 |
| 10万円超 〜 50万円以下 | 400円 |
| 50万円超 〜 100万円以下 | 1,000円 |
| 100万円超 〜 500万円以下 | 2,000円 |
| 500万円超 〜 1,000万円以下 | 1万円 |
| 1,000万円超 〜 5,000万円以下 | 2万円 |
| 5,000万円超 〜 1億円以下 | 6万円 |
| 1億円超 〜 5億円以下 | 10万円 |
| 5億円超 〜 10億円以下 | 15万円 |
| 10億円超 〜 50億円以下 | 20万円 |
| 50億円超 | 30万円 |
| 契約金額の記載のないもの | 200円 |
収入印紙を貼らなかったとしても借用書自体が無効になることはありませんが、税務調査などで指摘を受けた場合、本来の印紙税額とその2倍に相当する額の合計、つまり本来の3倍の過怠税が課されます(印紙税法20条1項)。調査を受ける前に自ら申し出た場合は1.1倍に軽減されます。また、収入印紙を貼っても消印をしていない場合は、その印紙の額面と同額の過怠税が課されます。
参照:国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」
家族間・親子間の借用書は贈与税に注意する
親子間や夫婦間であっても、金銭の貸し借りに当たって借用書を作成すること自体は有効です。ただし、実態が貸し借りとして認められない場合、税務上は贈与とみなされ、贈与税が課される可能性があります。
たとえば、返済期限を定めていない、返済を求めていない、実際に返済が行なわれていないといったケースでは、名目上は貸し借りでも、借りた金額の全額が贈与とみなされることがあります。
また、無利息で貸した場合には、利息に相当する分の利益を受けたとして贈与とみなされる可能性があります。
家族間で金銭の貸し借りを行なう場合は、借用書に返済期限と返済方法を明確に記載したうえで、銀行振込など返済の記録が残る方法で実際に返済を続けることが重要です。
参照:国税庁「No.4420 親から金銭を借りた場合」
借用書どおりに返済されない場合の対処
借用書を作成していても、返済が滞ることはあります。ここでは、返済を受けられない場合にとりうる手段を、段階を追って紹介します。
内容証明郵便で督促する
まずは書面で返済を求めます。内容証明郵便を使えば、いつ・誰に・どのような内容の文書を送ったかを郵便局が証明してくれるため、後の手続きで証拠になります。
また、催告として時効の完成を6か月間猶予する効果もあります(民法150条1項)。
支払督促・少額訴訟を利用する
話し合いで解決しない場合は、裁判所の手続きを検討します。
- 支払督促:簡易裁判所の書記官が、貸主の申立てにもとづいて借主に支払いを命じる手続きです。借主が送達後2週間以内に異議を申し立てなければ、強制執行が可能になります。
- 少額訴訟:請求額が60万円以下の場合に利用できる、原則1回の期日で判決が出る手続きです(民事訴訟法368条1項)。
公正証書があれば強制執行ができる
借用書を強制執行認諾文言つきの公正証書にしてあれば、これらの手続きを経ずに、直接強制執行を申し立てることができます。金額が大きい貸し借りでは、公正証書にしておく価値があります。
電子契約なら借用書の収入印紙が不要になる
個人が作成する借用書は課税文書にあたるため、1万円以上の金額が記載された借用書には収入印紙の貼付が必要となります。
ただし、収入印紙の貼付が必要なのは紙媒体で借用書を作成した時のみで、電子契約で借用書を作成した場合は収入印紙は不要です。印紙税は文書の「作成」に対して課される税金であり、電磁的記録は課税文書にあたらないためです。
借用書は電子契約でも締結することができます。
数十万円から数百万円といった多額の取引では収入印紙の金額も大きくなるため、電子契約を利用するメリットが大きいです。
無料ダウンロード
借用書に関するよくある質問
借用書は貸す側と借りる側のどちらが作成しますか?
借用書は、一般的に借りる側(借主)が作成し、貸す側(貸主)に差し入れる形をとります。そのため、署名・押印も借主のものが必須です。
貸主と借主の双方が作成し、それぞれが1通ずつ保管する形をとる場合は、借用書ではなく金銭消費貸借契約書となります。
個人が作成した借用書に法的効力はありますか?
あります。借用書は私文書にあたりますが、借入金額・返済条件・当事者が明確に記載され、借主の署名・押印があれば、裁判でも債務の存在を示す証拠として扱われます。
ただし、裁判を経ずに差し押さえまで進めたい場合は、強制執行認諾文言つきの公正証書にしておく必要があります。
借用書の用紙や書式は100円ショップやコンビニで購入できますか?
借用書の用紙は、文具店や通信販売、一部の100円ショップなどで販売されている場合がありますが、取り扱いは店舗によって異なります。
また、市販の汎用書式は、返済方法や期限の利益喪失条項など、個別の取引条件に対応していないことがあります。契約内容に合わせて調整できるひな形を使うほうが確実です。
借用書がないと金銭の貸し借りは無効ですか?
借用書がなくても、金銭の貸し借り自体は契約として有効です。民法では、当事者同士が貸し借りの意思を合意すれば、口約束でも成立するとされています。
ただし、借用書がないと「本当に貸したのか」「いつまでに返す約束だったのか」を後から証明するのが難しくなります。返済が滞って裁判に発展した場合、貸主が不利になる可能性があります。
借用書に有効期限はありますか?
借用書自体に有効期限はありません。ただし、貸したお金を返してもらう権利(返還請求権)には消滅時効があります。
2020年4月1日以降に成立した契約では、権利を行使できることを知った時から5年、または権利を行使できる時から10年のいずれか早いほうが経過すると時効が完成します(民法166条1項)。個人間の貸し借りでは返済期限を把握しているのが通常なので、実質的には返済期限から5年と考えてよいでしょう。
なお、時効には完成猶予と更新の制度があります。借主が一部を返済したり、債務があることを認めたりすれば、時効はそこから振り出しに戻ります(更新)。
クラウドサインなら借用書を電子化できる
民法上、金銭の貸し借りの契約は借用書を作成しなくても成立します。しかし、金額や返済期限などを書面に残しておかないと後々のトラブルに発展するリスクが高くなるため、できる限り借用書は作成するようにしましょう。
なお、借用書を電子化することで、収入印紙の貼付が不要となり、さらに紛失や偽造などのリスクも回避できます。テンプレートを活用すれば、必要事項を漏れなく記載し、法的リスクを抑えることも可能です。
「クラウドサイン」は国内シェアや認知が高い電子契約サービスで、メールアドレスがあれば誰でも使うことができます。
借用書を作成する際は、ぜひクラウドサインをご活用ください。
無料ダウンロード
クラウドサインではこれから電子契約サービスを検討する方に向けた「クラウドサイン サービス説明資料」をご用意しました。クラウドサインの特徴や使い方を詳しく解説していますので、ダウンロードしてご活用ください。
ダウンロードする(無料)

この記事の監修者

阿部 由羅
弁護士
ゆら総合法律事務所代表弁護士。西村あさひ法律事務所・外資系金融機関法務部を経て現職。企業法務・ベンチャー支援・不動産・金融法務・相続などを得意とする。その他、一般民事から企業法務まで幅広く取り扱う。各種webメディアにおける法律関連記事の執筆にも注力している。
この記事を書いたライター

弁護士ドットコム クラウドサインブログ編集部
電子契約サービス「クラウドサイン」を運営する、弁護士ドットコム株式会社の編集部です。電子契約・電子署名法・電子帳簿保存法のほか、契約管理、契約審査・レビュー、AIを活用した法務業務の効率化について解説しています。法令の解釈にかかわる記事で弁護士等の専門家による監修を受けている記事には、記事末に監修者名を表示しています。
こちらも合わせて読む
この記事をシェアする