注文書・注文請書(発注書・発注請書)の書き方とWordひな形【無料DL可】
取引先に発注する際に必要な注文書・注文請書(発注書・発注請書)を作成するとき、どのような項目が必要で、様式はどうすればよいか迷うこともあるでしょう。
当記事では、注文書・注文請書の書き方と記載項目、記入例、作成時の実務上の注意点、収入印紙の要否について解説します。2026年1月1日に施行された取適法(中小受託取引適正化法)で明示が義務づけられている項目にも対応しています。
また、無料でダウンロードできるひな形(テンプレート)をWord版でご用意しています。ダウンロードしてご活用ください。
Word ファイル
クラウドサインでは発注書 兼 発注請書のひな形のWordファイルをご用意しました。サービス等のお申し込みおよび承諾時に使える発注書 兼 発注請書(注文書・注文請書)のひな形をお探しの方はダウンロードしてご活用ください。
ダウンロードする(無料)目次
注文書(発注書)とは
注文書(発注書)とは、他人に物品の販売等を申し込むこと、または一定の仕事・事務処理を依頼することを内容とする文書をいいます。注文請書(発注請書)とは、相手方の注文に対して、これを引き受けたことを証明するために作成される文書をいいます。
契約は、申込みに対し承諾がなされたときに成立します。口頭による契約でも有効だとはいえ、その契約が確かにあったという証拠をかたちに残したほうが安全です。
その最も確実な証拠の残し方が、契約書を取り交わし、両当事者が製本して押印する方法です。
しかし最も確実だとは言っても、1万円の商品を数個だけ売買するのに、製本の必要な契約書をいちいち取り交わすのは面倒で非効率的であり、迅速な取引ができなくなってしまいます。
そのため、製本の必要もない注文書・注文請書を発注者と受注者で取り交わす方法が、実務としてしばしば採用されています。
注文書・発注書・受注書・請負書の呼び方の違い
注文書と発注書は、いずれも取引を申し込む側が作成する書面で、実務上は同じ意味で使われます。同様に、注文請書と発注請書も、申込みを引き受ける側が作成する書面を指します。
このほかにも、実務では次のような呼び方が使われることがあります。いずれも法令で定義された用語ではなく、業界や企業ごとの慣習による呼び分けです。書面の法的な位置づけは、名称ではなく記載された内容によって決まります。
| 呼び方 | 作成する側 | 実務上の位置づけ |
| 注文書/発注書 | 申し込む側 | 契約の申込み |
| 注文請書/発注請書 | 引き受ける側 | 申込みに対する承諾 |
| 受注書 | 引き受ける側 | 注文請書と同じ意味で使われることが多い |
| 請負書/発注請負書 | 引き受ける側 | 請負契約であることを示して使われる注文請書 |
| 発注確認書 | どちらの側でも使われる | 発注内容の確認が目的。承諾の意思表示を含むかは記載内容による |
なお、後述する取適法が適用される取引では、書面の名称にかかわらず、定められた事項が明示されている必要があります。「注文書」という名称でなくても、取適法の要件を満たしていれば差し支えありません。
なお、発注書がどのような書類なのかや他の書類との違いについて詳しく知りたい方は下記の記事もご一読ください。
注文書・注文請書を作成するメリット
初めての相手方との取引で、かつある程度の高額な金銭のやり取りやリスクが発生する取引であれば、秘密保持契約(NDA)を取り交わし、具体的な取引条件を検討するための企画書や見積書を提示するケースが多いでしょう。
そうして商談がまとまれば、すべての取引において共通して適用される条件を定める基本契約書をまず締結します。一方、取引ごとに変わる品目や数量などについては、注文書・注文請書に記載して個別に契約する形式とします。
つまり、毎回の取引で変わらない基本条件は基本契約書にまとめ、個別の取引ごとに変わる細かな条件を個別契約として注文書・注文請書に分けて締結するわけです。こうした工夫により、製本が必要な契約書を都度作成する必要もなく、取引にまつわる書面の作成を効率化できます。
| 内容 | 使用する書類 |
| 検討 | 秘密保持契約書(NDA) |
| 提案・商談・交渉 | 企画書・見積書 |
| 基本契約 | 基本契約書 |
| 申込 | 注文書(発注書)/個別契約書 |
| 承諾 | 注文請書(発注請書)/個別契約書 |
| 納品 | 納品書 |
| 検収 | 検収書 |
| 支払 | 請求書/領収書 |
基本契約がない場合、注文書だけで契約書の代わりになるか
注文書・注文請書が取り交わされていれば、契約としては成立します。契約は申込みと承諾の意思表示が合致したときに成立するためです。
ただし、注文書には基本契約書に定めるような条項は含まれません。具体的には次のような事項です。
- 検収の方法と期間
- 契約不適合責任の範囲と期間
- 知的財産権の帰属
- 秘密保持
- 契約の解除事由
- 損害賠償の範囲
- 合意管轄
単発かつ少額の取引であれば、注文書と注文請書だけで足りる場合もあります。一方、継続的な取引や金額の大きい取引では、これらの条項が定まっていないと、トラブルが生じたときに解決の基準がありません。
対応方法は2つあります。ひとつは基本契約書をあらかじめ締結し、個別の取引を注文書・注文請書で行う方法です。もうひとつは、注文書に取引約款を添付する方法です(後述)。
検討段階で取り交わす秘密保持契約(NDA)について詳しく知りたい方は下記の記事もご一読ください。
注文書・注文請書の書き方と記載項目
では、注文書・注文請書には、どのような内容や項目を定め記載すればよいのでしょうか。
ここで注意しなければならないのが、2026年1月1日に施行された取適法(中小受託取引適正化法)です。従来の下請法が改正され、法律の題名だけでなく、適用対象や義務、禁止行為の内容も変更されています。
| 改正前(下請法) | 改正後(取適法) |
| 下請代金支払遅延等防止法 | 製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律 |
| 親事業者 | 委託事業者 |
| 下請事業者 | 中小受託事業者 |
| 下請代金 | 製造委託等代金 |
略称は「中小受託取引適正化法」または「取適法(とりてきほう)」です。以下では取適法と記載します。
取適法で明示が義務づけられている項目
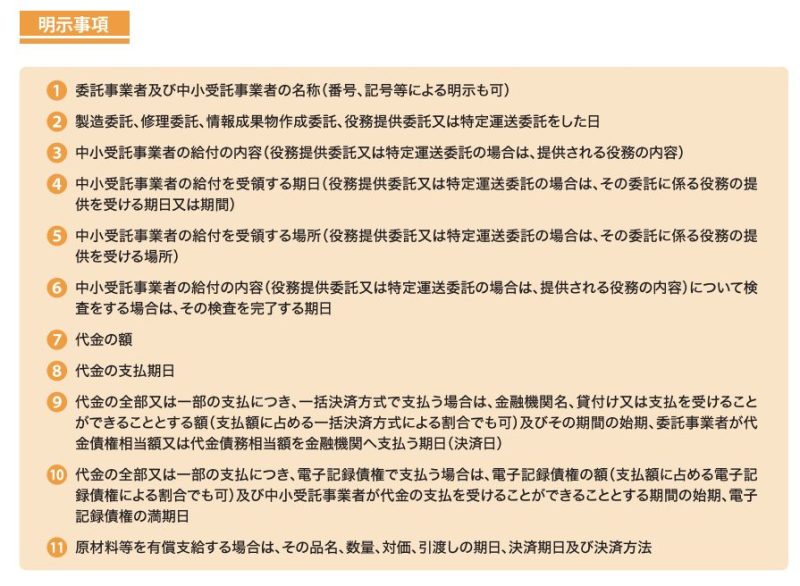
取適法第4条は、委託事業者が中小受託事業者に製造委託等をした場合、直ちに、明示規則(法第4条の明示に関する規則)で定める事項を、書面または電磁的方法により明示しなければならないと定めています。明示すべき事項は次のとおりです。自社のフォーマットが要件を満たしているか確認しましょう。
- 委託事業者および中小受託事業者の名称(番号、記号等による明示も可)
- 製造委託、修理委託、情報成果物作成委託、役務提供委託または特定運送委託をした日
- 中小受託事業者の給付の内容(役務提供委託・特定運送委託の場合は、提供される役務の内容)
- 中小受託事業者の給付を受領する期日(役務提供委託・特定運送委託の場合は、役務の提供を受ける期日または期間)
- 中小受託事業者の給付を受領する場所(役務提供委託・特定運送委託の場合は、役務の提供を受ける場所)
- 給付の内容について検査をする場合は、その検査を完了する期日
- 製造委託等代金の額
- 製造委託等代金の支払期日
- 代金の全部または一部を一括決済方式で支払う場合は、金融機関名、貸付けまたは支払を受けることができることとする額およびその期間の始期、委託事業者が金融機関へ支払う期日
- 代金の全部または一部を電子記録債権で支払う場合は、電子記録債権の額および中小受託事業者が支払を受けることができることとする期間の始期、電子記録債権の満期日
- 原材料等を有償支給する場合は、その品名、数量、対価、引渡しの期日、決済期日および決済方法
※上記1〜11のうち、内容が定められないことについて正当な理由があり記載しない事項(未定事項)がある場合は、その理由と、内容を定めることとなる予定期日を記入
代金の額について、具体的な金額を明示することが困難なやむを得ない事情がある場合は、金額を定めることとなる算定方法を明示することで足ります。
なお、支払方法(現金振込、口座振込など)は、明示規則が定める明示事項として単独では挙げられていません。一括決済方式や電子記録債権で支払う場合に上記9・10の明示が必要になるほか、支払方法は次に述べる「一定期間共通である事項」としてまとめて明示することができます。
一定期間共通の項目は、発注のたびに書かなくてよい
明示は原則として発注の都度必要ですが、受託取引は継続的に行われることが多いため、明示事項のうち一定期間共通である事項(支払方法、検査期間など)については、あらかじめ書面の交付または電磁的方法による提供によって明示しておけば、その期間内は発注の都度明示する必要がなくなります。
ただし、この方法をとる場合は次の2点が必要です。
- 発注の都度、「代金の支払方法等については現行の『支払方法等について』によるものである」といった記載をして、都度の明示と共通事項の明示との関連性を明らかにすること
- 共通事項を明示する書面または電磁的記録に、その明示が有効である期間を明記すること。新たな明示が行われるまで有効とする場合は、その旨を明記すること
毎回すべての項目を記載する運用は現実的でない場合が多いため、共通事項を切り出しておくと、注文書の様式そのものを簡潔に保てます。
取適法に対応した注文書の書き方と注意点
基本的な記入にあたっては、内容を相手方が読んで理解でき、指示どおりの作成または提供ができる程度に具体的に書く必要があります。品目、品種、数量、規格、仕様などを明示してください。
以下では法的要件を満たしつつ、後のトラブルを防ぐための書き方のうち、気を付けるべきポイントを解説します。特に、取適法の施行に伴い、以下の点には注意が必要です。
1. 受領期日(納期)は確定した日付で書く
NGな書き方:「別途協議」「準備ができ次第」「2026年3月頃」
OKな書き方:「2026年3月31日」「2026年4月1日〜4月15日の間」
理由:中小受託事業者の給付を受領する期日は、明確に記載する必要があります。「別途協議」などの曖昧な記載は、第4条の明示義務違反となるおそれがあります。
2. 支払条件に手形を含めない
NGな書き方:「毎月末日締め、翌月末日 手形払い(120日サイト)」
OKな書き方:「毎月末日締め、翌月末日 銀行振込」
理由:取適法では、代金の支払手段として手形を交付することが禁止されました。あわせて、電子記録債権や一括決済方式(ファクタリング等)についても、支払期日までに代金の額に相当する額の金銭を得ることが困難なものは禁止されます。従来のフォーマットを使い回している場合、備考欄等に手形払いの条件が残っていないか必ず確認してください。
3. 代金の額は消費税の扱いまで明確に書く
NGな書き方:「金 100,000円」(税抜か税込か不明確)
OKな書き方:「金 110,000円(うち消費税 10,000円)」「金 100,000円(税抜)」
理由:代金には消費税・地方消費税も含まれます。金額は具体的な数字を記載するのが原則です。消費税の記載が曖昧だと、後々「買いたたき」や「減額」といった禁止行為の疑いをかけられる原因になりかねません。
4. 検査を行う場合は検査完了期日を忘れずに書く
書き方のポイント:「検査完了期日:納品後◯営業日以内(遅くとも◯◯年◯月◯日まで)」
理由:納品物に対して受入検査を行う場合、その検査をいつまでに完了するかを明記する必要があります。記載漏れが生じやすい項目ですので、自社のテンプレートにあらかじめ項目欄を設けておくとよいでしょう。
5. 電話や口頭だけで発注しない
NGな進め方:電話で発注内容を伝え、書面や電子メールを送らない
OKな進め方:電話で連絡したうえで、明示事項を記載した書面または電子メール等を送る
理由:明示の方法は書面または電磁的方法に限られており、電話など口頭で伝えることは認められていません。電話のみによる発注は、発注内容等の明示義務違反となります。
このように取適法では、手形による支払いが禁止され、対象企業の拡大など、規制内容も現代の取引実態に合わせて強化されているため、発注側の企業は適用条件や対象となる取引を確認しておく必要があります。詳しくは下記記事もご一読ください。
無料ダウンロード
下請事業者(中小受託事業者)と取引をしている企業様の間で、意図せず取適法に抵触してしまう事例は少なくありません。そこで本資料では、取適法の中でも特に違反が生じやすい項目をチェックリスト形式でまとめました。本チェックリストを活用することで、取適法違反のリスクを早期に発見し、未然に防ぐことができます。ぜひダウンロードし、ご活用ください。
ダウンロードする(無料)注文書に押印は必要か
取適法第4条の明示事項に、押印は含まれていません。したがって、取適法への対応という観点からは、注文書や注文請書への押印は必須ではありません。
商慣習として押印されることは多く、社内規程で押印を求めている企業もあります。ただし法令上の要件ではないため、押印の有無よりも、明示事項が漏れなく記載されているかどうかを優先して確認するほうが実務的です。
なお、収入印紙の要否も押印とは関係ありません。印紙税が課税されるかどうかは、その書面が課税文書に当たるかどうかで決まります(後述)。
注文書の発行は電磁的方法(電子化)でも認められる
取適法では、明示の方法として書面と電磁的方法のどちらを用いるかを、委託事業者が選択できます。
2026年1月1日の施行にあたって変更された点があります。改正前は、電磁的方法で発注内容を伝えるには相手方の承諾を得る必要がありました。改正後は、中小受託事業者の承諾がなくても電磁的方法による明示ができます。取引先ごとに承諾を取り付ける手間なく、発注書面の電子化に移行できるようになったということです。
電磁的方法として認められるのは、電子メールなど受信者を特定して情報を伝達する電気通信を送信する方法と、電磁的記録を記録した記録媒体を交付する方法です。いずれも、明示すべき事項が相手方の画面に文字や記号で明確に表示されるものである必要があります。
ただし、電磁的方法で明示した後に中小受託事業者から書面の交付を求められた場合は、遅滞なく書面を交付しなければなりません。次のいずれかに当たる場合は交付が不要です。
- 中小受託事業者から、電磁的方法による提供を希望する旨の申出が書面または電磁的方法であった場合
- その製造委託等について、すでに書面が交付されていた場合
なお、紙の注文書を郵送し、控えをキャビネットに保管する運用では、記載漏れや紛失のリスクが残ります。承諾を要しなくなったこの機会に、注文書の作成から締結・保管までを電子化することを検討してみてはいかがでしょうか。
クラウドサイン シリーズでは、契約書のレビューから締結、締結後の管理までを電子化できます。サービスの詳細は説明資料をご覧ください。
無料ダウンロード
クラウドサインではこれから電子契約サービスを検討する方に向けた「クラウドサイン サービス説明資料」をご用意しました。クラウドサインの特徴や使い方を詳しく解説していますので、ダウンロードしてご活用ください。
ダウンロードする(無料)
注文書・注文請書を作成するときの実務上の注意点
ここで、注文書・注文請書を作成し取り交わす際に発生しがちなリスクと、実務上の注意点についても触れておきます。
備考欄の記載事項に潜むリスク
ほとんどの注文書・注文請書には、単価・数量等の項目とは別に、取引先との通信・連絡のための備考欄があります。しかし、ここには往々にして受発注にあたっての前提条件や特別な注意書きが加えられていることがありますので、注意が必要です。
例えば、納品期日について、発注者が注文書で「2026年12月末日まで」と記載して発注したにもかかわらず、注文請書の備考欄に、
「今回ご発注いただいた商品100個のうち、80個については2026年12月末日まで、残20個については2027年1月末日までの納品とさせていただきます」
といった追加条件をつけて注文請書が発行されてしまうケースです。
このような場合、発注者が注文書に記載した際の前提とは異なる条件が上書きされているわけですから、契約法的には受注者が新しい契約条件を付加した(新たな契約の申込みを行った)とも解釈できます。すぐに気付いてこれを追認するか、問題があれば納期について合意し直せば問題は解消しますが、発注者がこうした備考欄記載事項に気付かずに取引を進めてしまうと、後で受注者との間で「そんなつもりではなかった」というトラブルに発展しかねません。
なお、取適法が適用される取引では、発注後に給付内容を変更させたり、やり直しをさせたりする際に、中小受託事業者に責任がないのに費用を負担しないことは禁止されています。備考欄での条件変更が一方的なものにならないよう、あわせて注意してください。
注文書の裏面約款(取引約款)
基本契約書を締結していない場合に、注文書の裏面や別紙に取引約款を記載する方法があります。継続的な取引で、そのつど契約書を取り交わすのが難しい場合に用いられます。
実務上、次の点に注意が必要です。
- 表面に「裏面記載の取引約款が適用される」旨を明記する。裏面に条項が印刷されていても、相手方がその存在を認識できる状態になっていなければ、契約の内容として合意されたとはいえない場合があります
- 注文請書の側でも、当該約款を前提として承諾する旨が分かるようにしておく
- 約款の内容が取適法の禁止行為に触れていないか確認する。手形払いを前提とした支払条項や、一方的な減額・返品を認める条項が、古い約款にそのまま残っていることがあります
約款を用いる場合も、取適法の明示事項は満たしている必要があります。約款側に記載するか、注文書の表面に記載するかは問いませんが、いずれかに漏れなく記載されているか確認してください。
建設工事は取適法の対象外
取適法は、建設業法に規定される建設業を営む者が業として請け負う建設工事を対象としていません。建設工事の下請負については、建設業法において取適法と類似の規定が置かれ、請負契約の適正化が別途図られているためです。
したがって、建設工事の下請契約で用いる注文書・注文請書は、取適法ではなく建設業法が定める請負契約の書面記載事項に沿って作成する必要があります。
ただし、建設業を営む事業者のすべての取引が取適法の対象外になるわけではありません。たとえば、建設業者が施主から作成を請け負った建築設計図面の作成を建築設計業者に委託する場合は、情報成果物作成委託に該当し、資本金基準または従業員基準を満たせば取適法の対象となります。
保管忘れに注意
注文書・注文請書は発行される枚数や頻度も多く、その一方で契約書と違い製本もされていないケースがほとんどであることも手伝って、他の書類に紛れるなど乱雑に扱われがちです。
とはいえ、法的には合意の証拠となる文書であり、一般的な契約書と同じ重みを持ちますから、紛失は厳禁です。書面で作成した場合は、保管忘れや紛失に注意が必要となります。
誰がどの書類を何年保存する義務を負うかは、税法、会社法、取適法でそれぞれ異なります。詳しくは下記の記事で解説しています。
注文書・注文請書(発注書・発注請書)の書式とテンプレート(ひな形)
注文書・注文請書を作成するときは、上述の書き方・記載項目を踏まえて、自社の書式とテンプレート(ひな形)を作成しておくと便利です。
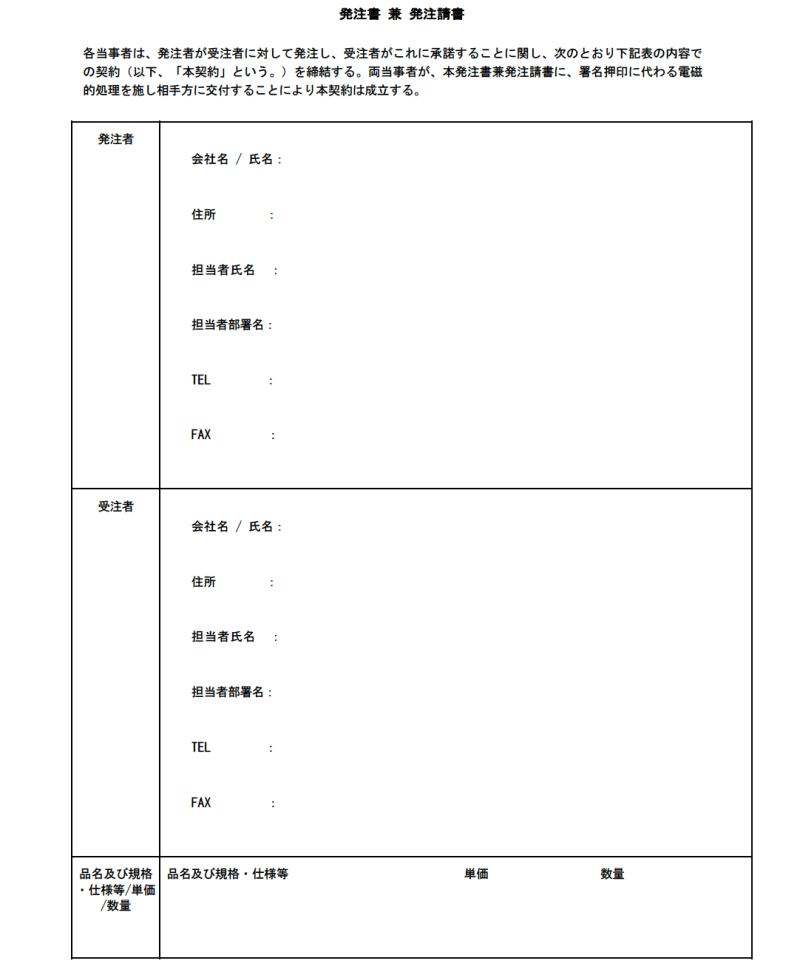
クラウドサイン公式の注文書 兼 注文請書ひな形(Word)
当社の提供している電子契約サービス「クラウドサイン」では、一般的な受発注の際に使用できる注文書 兼 注文請書のひな形をご用意しています。下記のフォームから無料でダウンロードいただけます。
ひな形には、取適法第4条で明示が義務づけられている項目の記入欄を設けています。
Word ファイル
クラウドサインでは発注書 兼 発注請書のひな形のWordファイルをご用意しました。サービス等のお申し込みおよび承諾時に使える発注書 兼 発注請書(注文書・注文請書)のひな形をお探しの方はダウンロードしてご活用ください。
ダウンロードする(無料)WordとExcelはどちらを使うべきか
どちらの形式でも記載事項に違いはありません。運用に合わせて選んでください。
| 形式 | 向いているケース |
| Excel版 | 明細行が多い。数量×単価の計算を自動化したい。既存の受発注管理表と連動させたい |
| Word版 | 検収条件や支払条件などを文章で記載したい。体裁を固定したい。裏面に取引約款を付けたい |
いずれの形式でも、相手方に交付する際はPDFに変換するのが一般的です。編集可能な状態のまま送ると、受領後に内容が書き換えられたかどうかを判別できなくなるためです。
クラウドサインでは、ニーズの高いWord版ひな形を無料で提供していますので、必要な方はダウンロードしてご利用ください。
クラウドサインで注文書・注文請書を取り交わす流れ
作成した注文書は、電子契約サービスを使ってそのまま取り交わすことができます。クラウドサインを利用する場合の流れは次のとおりです。
- ダウンロードしたひな形に必要事項を入力し、PDFに変換してアップロードする
- 送信先の宛名とメールアドレスを入力して送信する
- 相手方に通知メールが届く。相手方はメール内のリンクから内容を確認し、同意する
- 双方の同意が完了すると、締結済みの書類がクラウド上に保存される
クラウドサインは、書類を送信する側がアカウントを作成すれば利用できます。受け取る側はアカウント登録が不要なため、取引先に登録の手間をかけずに送信できます。
配布しているひな形は「注文書 兼 注文請書」の形式です。1通の書面に申込みと承諾の欄をまとめているため、注文書と注文請書を別々に作成して2往復させる必要がなく、1回の送信で申込みと承諾を完結させられます。
締結した書類はクラウド上に保管され、取引先名や書類名から検索して取り出すことができます。
無料のテンプレートを使うときの注意点
インターネット上には、注文書・注文請書のテンプレートを無料で配布しているサイトが複数あります。ご自身の環境に合わせて選べる一方で、テンプレートによっては記載項目に不足がある場合があります。
取適法が適用される取引で使う場合は、少なくとも次の項目の欄があるかを確認してください。
- 当事者双方の名称
- 発注した日
- 給付の内容
- 給付を受領する期日と場所
- (検査を行う場合)検査を完了する期日
- 代金の額と支払期日
原材料等を有償支給する場合や、一括決済方式・電子記録債権で支払う場合は、それぞれ追加の記載が必要です。テンプレートに欄がない場合は、備考欄や別紙で補ってください。
注文書・注文請書と印紙税
注文書・注文請書を作成し実際に取引先に対して発行する場合、印紙税を納付するための収入印紙の添付が必要となる場合と、必要ない(印紙税が非課税・不課税となる)場合があります。以下、その判定基準を確認しましょう。
収入印紙を貼付するのは注文請書
まず第一に、注文書と注文請書により取引を行う場合、収入印紙を貼付する必要があるのは注文請書のみです。
注文請書は、注文書によって契約の申込みを受けた当事者がその申込みを承諾した事実を証明する目的で作成し、注文者に交付するものです。こうして作成され交付される注文請書は、常に「契約の成立を証明する契約書」すなわち課税文書となる可能性があります。
一方で、注文書を作成した段階では契約は成立していないため、通常、注文書は課税文書とはなりません。
売買か請負かを確認する
次に、売買の注文請書か、請負の注文請書かで、収入印紙の要否と金額が変わります。
モノ(動産)を売買するための注文請書の場合、原則として収入印紙による印紙税の納税は必要ありません。ただし、印紙税法が規定する「土地、建物、借地権、著作権、船舶、航空機」の売買を行う際の注文請書は、第1号文書に該当し、所定の印紙を貼る必要があります。
サービス(仕事)の提供を請け負い、それが仕事の完成に重きを置く請負契約の注文請書の場合は、原則として第2号文書に該当し、記載された契約金額に応じて下表の収入印紙による納税の必要があります。
| 記載された契約金額 | 税額 |
| 1万円未満のもの | 非課税 |
| 1万円以上100万円以下 | 200円 |
| 100万円超200万円以下 | 400円 |
| 200万円超300万円以下 | 1,000円 |
| 300万円超500万円以下 | 2,000円 |
| 500万円超1,000万円以下 | 1万円 |
| 1,000万円超5,000万円以下 | 2万円 |
| 5,000万円超1億円以下 | 6万円 |
| 1億円超5億円以下 | 10万円 |
| 5億円超10億円以下 | 20万円 |
| 10億円超50億円以下 | 40万円 |
| 50億円超 | 60万円 |
| 契約金額の記載のないもの | 200円 |
第2号文書の「請負」に該当するかどうかの基準は、印紙税法基本通達の「別表第1 第2号文書」において、以下のとおり例とともに詳細に記載されています。
(請負の意義)
1 「請負」とは、民法第632条《請負》に規定する請負をいい、完成すべき仕事の結果の有形、無形を問わない。なお、同法第648条の2《成果等に対する報酬》に規定する委任事務の履行により得られる成果に対して報酬を支払うことを約する契約は「請負」には該当しないことに留意する。
(請負に関する契約書と物品又は不動産の譲渡に関する契約書との判別)
2 いわゆる製作物供給契約書のように、請負に関する契約書と物品の譲渡に関する契約書又は不動産の譲渡に関する契約書との判別が明確にできないものについては、契約当事者の意思が仕事の完成に重きをおいているか、物品又は不動産の譲渡に重きをおいているかによって、そのいずれであるかを判別するものとする。
| 内容 | 判別 | 例 |
| 注文者の指示に基づき一定の仕様又は規格等に従い、製作者の労務により工作物を建設することを内容とするもの | 請負に関する契約書 | 家屋の建築、道路の建設、橋りょうの架設 |
| 製作者が工作物をあらかじめ一定の規格で統一し、これにそれぞれの価格を付して注文を受け、当該規格に従い工作物を建設し、供給することを内容とするもの | 不動産又は物品の譲渡に関する契約書 | 建売り住宅の供給 |
| 注文者が材料の全部又は主要部分を提供し、製作者がこれによって一定物品を製作することを内容とするもの | 請負に関する契約書 | 生地提供の洋服仕立て、材料支給による物品の製作 |
| 製作者の材料を用いて注文者の設計又は指示した規格等に従い一定物品を製作することを内容とするもの | 請負に関する契約書 | 船舶、車両、機械、家具等の製作、洋服等の仕立て |
| あらかじめ一定の規格で統一された物品を、注文に応じ製作者の材料を用いて製作し、供給することを内容とするもの | 物品の譲渡に関する契約書 | カタログ又は見本による機械、家具等の製作 |
| 一定の物品を一定の場所に取り付けることにより所有権を移転することを内容とするもの(取付行為が簡単で特別の技術を要しないものを除く) | 請負に関する契約書 | 大型機械の取付け |
| 修理又は加工することを内容とするもの | 請負に関する契約書 | 建物、機械の修繕、塗装、物品の加工 |
電子契約(電磁的方法)なら収入印紙は不要
書面(紙)で発行した注文請書は課税文書に該当しますが、電子契約等の電子ファイル(電磁的方法)で発行した場合には印紙税が発生しません。
印紙税法第3条第1項には、「文書(略)の作成者は、その作成した課税文書につき、印紙税を納める義務がある」との規定があります。この「作成」の定義について、印紙税法基本通達第44条は「法に規定する課税文書の『作成』とは、単なる課税文書の調製行為をいうのでなく、課税文書となるべき用紙等に課税事項を記載し、これを当該文書の目的に従って行使することをいう」としています。
電子契約を締結することは、この課税文書の「作成」に該当せず、したがって印紙税は課税されません。
請負の注文請書は、契約金額が500万円を超えれば1万円、1,000万円を超えれば2万円の印紙税がかかります。取引件数が多い場合、電子化による差は小さくありません。根拠となる通達と当局見解については下記の記事で詳しく解説しています。
また、クラウドサインのようなクラウド型の電子契約サービスを利用していれば、締結後は自動的にクラウド上に保存されるため、紛失や誤廃棄のリスクを抑えられます。
電子契約について詳しく知りたい方はこちらの資料を無料でダウンロードしてご活用ください。
無料ダウンロード
参考文献
公正取引委員会・中小企業庁「中小受託取引適正化法テキスト」(令和7年11月)、「中小受託取引適正化法ガイドブック」(2025年6月)


この記事を書いたライター

弁護士ドットコム クラウドサインブログ編集部
電子契約サービス「クラウドサイン」を運営する、弁護士ドットコム株式会社の編集部です。電子契約・電子署名法・電子帳簿保存法のほか、契約管理、契約審査・レビュー、AIを活用した法務業務の効率化について解説しています。法令の解釈にかかわる記事で弁護士等の専門家による監修を受けている記事には、記事末に監修者名を表示しています。
こちらも合わせて読む
この記事をシェアする