【弁護士監修】譲渡担保契約及び所有権留保契約法とは?要点や実務への影響を解説

2025年5月に成立した「譲渡担保契約及び所有権留保契約に関する法律」(以下、譲渡担保法)は、これまで実務上の工夫と実務をもとにした判例法理に委ねられてきた担保取引のルールをはじめて法律として明文化した画期的な法改正です。
譲渡担保法の制定によって、在庫や売掛金など、企業の事業資産を担保にする融資(ABL)が活用しやすくなります。企業や金融機関にとって、担保権の実行手続きや登記制度が既存のものから大きく変わるため、施行日までに十分な準備が必要です。
この記事では、譲渡担保法の制定背景から具体的な規定内容、整備法による登記制度改正まで、企業の法務担当者が押さえるべき要点を弁護士監修のもと詳しく解説します。
この記事で分かること
2025年5月に成立した新法により、企業の資金調達(ABL)や与信管理の実務が大きく変わります。法務担当者が押さえるべき改正の全体像は以下の通りです。
- 判例法理から「成文法」へ:これまで不明確だったルールが明文化され、法的リスクの予測可能性が向上
- 施行スケジュール:2025年6月6日に公布され、2027年12月頃までに施行(準備期間は約2年半)
- 実行手続の厳格化:担保権実行時の「通知」と「評価額の根拠開示」が義務化され、恣意的な安値処分が防止
- 所有権留保の特則:代金債権そのものを担保する(狭義の)所有権留保は、登記などの対抗要件が不要であると明記
- 登記制度の大改正:動産譲渡登記の存続期間が最長20年に延長され、「競合担保登記目録」で順位関係が可視化
無料ダウンロード
譲渡担保法の制定背景と全体像
譲渡担保や所有権留保は、企業が在庫商品や機械設備、売掛金などの動産・債権を担保として資金調達を行なう際に広く活用されてきました。
しかし、これらの担保契約に関する法的なルールは、これまで実務上の工夫と積み重ねられた裁判所の判例によって形成されてきたため、その内容が複雑で不明確な部分が多く、実務上の予測可能性が低いという課題があったのです。
従来の譲渡担保が抱えていた課題
従来の譲渡担保制度には、主に3つの大きな課題が存在していました。
第一に、担保権の実行手続きが不透明である点です。債務者が返済できなくなった場合に、債権者(担保権者)がどのような手続きで担保物を取り立てるべきか、明確な法律上のルールが存在しませんでした。このため、債権者が恣意的に低い価格で担保物を評価し、債務者に不利益を与えるケースが問題視されていました。
第二に、設定者(債務者)が民事再生や破産した場合の扱いが複雑だった点です。譲渡担保は形式上「所有権の移転」という構成をとるため、担保権者を「所有者」として扱うべきか、それとも「担保権者」として再生・倒産手続の規律に服させるべきかについて、判例法理の理解が困難でした。倒産した会社の財産を管理・処分する弁護士など(管財人)やほかの債権者にとって、この不明確さは大きな負担となっていました。
第三に、集合動産や集合債権を担保とする場合のルールが明確でなかった点です。企業が「倉庫内の在庫全体」や「将来発生する売掛金全体」といった集合物を担保に入れる実務はすでに定着していましたが、その目的物をどのように特定すべきか、また担保設定後も企業が通常の営業活動として在庫を販売する権限を持つのか、といった基本的な点についても判例法理に委ねられていました。
【従来の譲渡担保制度の主な課題】
- 担保権実行手続の不透明性により債務者保護が不十分
- 破産時における担保権者の地位が判例法理に依存
- 集合動産・債権担保の目的物特定方法が不明確
- 設定者の処分権限の範囲が曖昧
- 後順位担保権者の保護が不十分
新法制定による実務上のメリット
このような課題を解決するため、法制審議会での長年の議論を経て制定されたのが譲渡担保法です。
本法の具体的なメリットとして、担保権実行手続の法定化が挙げられます。債権者が担保物を取り立てる際の具体的な手続きが法律で定められ、債務者への通知義務や評価額の算定根拠の開示義務が明確化されました。これにより、債務者保護が強化されるとともに、債権者にとっても実行時の法的リスクが明確になります。
また、倒産時の扱いが明確化され、譲渡担保権者は「所有者」ではなく「担保権者」として倒産手続の規律に服することが定められました。
さらに、集合動産・債権担保のルール整備により、目的物の特定方法や設定者の通常営業範囲内での処分権限が明文化されたことで、在庫や売掛金を担保とした資金調達(ABL)をより安心して活用できるようになります。
そして、所有権留保契約に関する特則の新設はとくに重要です。「代金完済まで所有権を留保する」契約(狭義の所有権留保)については、所有権留保動産の代金の支払債権などの一部の債権を登記などの対抗要件がなくても第三者に権利を主張できるという強力な保護が法定されました。
新法制定による主なメリット
| 改正ポイント | 従来の課題 | 新法による改善 |
| 実行手続 | 判例法理に依存し不透明 | 帰属清算・処分清算方式を法定化、通知義務を明確化 |
| 倒産時の扱い | 担保権者の地位が不明確 | 担保権者として倒産手続に服することを明文化 |
| 集合物担保 | 目的物特定方法が曖昧 | 特定方法と設定者の処分権限を法定 |
| 所有権留保 | 対抗要件の要否が不明確 | 狭義の所有権留保に対抗要件不要の特則を新設 |
譲渡担保法の成立時期と施行スケジュール
譲渡担保法を理解する上で、まず正確に把握すべきなのが法律の成立時期と施行日です。とくに、既存の譲渡担保契約や所有権留保契約を締結している企業にとって、いつから新しいルールが適用されるのかは重要な情報となります。
法律の成立・公布日と今後の予定
法律の成立から実際にルールが適用される(施行)までには、準備期間が設けられています。
- 2025年(令和7年)5月30日:法律成立
- 2025年(令和7年)6月6日:公布(法律の内容を広く知らせる日)
- 2027年12月頃まで:法律の施行(新ルールの適用開始)
本法の施行日は、「公布の日から起算して2年6月を超えない範囲内において政令で定める日」とされています。最長で2027年12月頃までに施行される予定です。この長い準備期間は、登記所のシステム改修や、金融機関・企業の契約実務の見直しに時間を要するためです。
法律施行までに企業が準備すべきこと
譲渡担保法の施行日が最長で2027年12月頃までに設定される見込みであることを踏まえ、企業の法務担当者は計画的に準備を進める必要があります。
まず、契約書ひな形の改訂です。新法が定める「担保権実行時の通知方法」や、「評価額の開示方法」について、既存の契約条項を全面的に見直す必要があります。
次に、社内プロセスの整備です。新法では、担保権実行時の手続きが厳格化されるため、適正な担保評価を行なうための社内体制や、通知フローのマニュアル化を進めるべきでしょう。
さらに、既存契約への対応も重要です。新法は、原則として施行日前に締結された契約にも適用される見込みのため、施行日が確定した段階で、速やかに弁護士などの専門家に相談し、必要に応じて契約の巻き直し等を検討してください。
【企業が準備すべき主要事項】
- 譲渡担保契約書および所有権留保条項のひな形改訂
- 担保権実行時の通知手続・評価プロセスの社内規程化
- 集合動産・債権担保における目的物特定方法の見直し
- 動産譲渡登記の申請手続の確認(存続期間20年への対応)
- 既存契約の経過措置に関する情報収集と専門家への相談
- 取引先(債務者・債権者双方)への新法施行に関する周知
なお、本法の影響は債権者・債務者双方に及びます。債務者は不当な安値処分のリスクが減る一方、所有権留保においては権利行使を受けやすくなる側面もあります。自社の取引上の立場(債権者か債務者か、あるいはその両方か)を明確にした上で、適切な対策を講じることが重要です。
譲渡担保法の核心的な規定内容
譲渡担保法(新法本体)は、これまで判例法理に委ねられてきた譲渡担保および所有権留保の実体的なルール(効力、実行手続、破産時の扱いなど)を明文化したものです。
ここからは、企業実務に大きな影響を与えるふたつの核心的規定について解説します。
担保権実行手続の厳格化と債務者保護
新法における重要な改正点のひとつが、担保権実行手続の法制化と厳格化です。従来、債務者が返済不能となった場合に、債権者(譲渡担保権者)が担保物をどのように取り立てるかについて、明確な法律上のルールは存在しませんでした。このため、債権者が恣意的に低い価格で担保物を評価し、債務者や後順位の担保権者に不利益を与えるケースが問題視されていました。
新法では、譲渡担保権者が担保権を実行する際、本法律の規定による実行手続によらなければならないと明記されました。具体的には、主に以下のふたつの方式が法定されています。
第一に、「帰属清算方式」です。これは、担保権者(債権者)が担保物の確定的な所有権を取得し、その評価額をもって債権の弁済に充てる方式です。従来の実務でも一般的に行われてきた方法ですが、新法ではこの手続が法律上正式に位置づけられ、後述する厳格な通知義務が課されることになりました。
第二に、「処分清算方式」です。これは、担保権者が担保物を第三者に売却し、その売却代金をもって債権の弁済に充てる方式です。この方式は、担保物を市場で売却することで適正な価格を実現しやすく、債務者や後順位担保権者の利益保護に資する方法として、新法で明確に規定されました。
そして、どちらの方式を採用する場合であっても、担保権者は設定者(債務者)に対し、以下の事項を通知する義務を負います。
【担保権実行時の必須通知事項】
- 譲渡担保動産をもって被担保債権の弁済に充てること(実行すること)
- 実行時における譲渡担保動産の見積価額
- その見積価額の算定根拠
- 実行時における被担保債権の額
この通知義務、とくに「見積価額の算定根拠」の開示義務は、新法が導入した重要な債務者保護規定です。従来は、債権者が「この在庫は○○万円の価値しかない」と一方的に評価しても、債務者がその妥当性を検証する手段がありませんでした。
新法では、債権者に対して評価の根拠(たとえば、どのような業者の見積もりを取得したか、どのような市場価格を参照したかなど)を明示することを義務づけることで、実行プロセスの透明性を確保し、不当な安値評価を防止しようとしています。
これは、債権者側から見れば、担保実行に「手間とコスト」がかかるようになるということです。たとえば、適切な見積もりを取得するための鑑定業者への依頼費用や、評価プロセスを文書化する事務負担が増加します。
金融機関においては、担保物の種類(機械設備、在庫商品、売掛金など)ごとに、どのような方法で評価額を算定し、その根拠をどのように文書化するかについて、明確な社内基準を策定すべきでしょう。
さらに、新法は清算義務についても規定しています。担保物の評価額が被担保債権の額を上回る場合(いわゆる「オーバーローン」の逆、「アンダーローン」の状態)、担保権者は超過分を債務者に返還しなければなりません。
逆に、評価額が債権額を下回る場合でも、債務者は残債務について引き続き責任を負います。この清算プロセスを適切に実施することも、新法下での担保権者の重要な義務となります。
所有権留保契約の対抗要件に関する特則
新法のもうひとつの重要な規定が、所有権留保契約に関する対抗要件の特則です。所有権留保とは、たとえば機械設備を分割払いで販売する際に、「代金が完済されるまで、その機械の所有権は売主(販売者)に留保される」とする契約です。これにより、売主は、買主が代金を支払わない場合に、機械を引き揚げることができます。
従来の判例法理では、所有権留保は、動産譲渡登記などの対抗要件(第三者に権利を主張するための要件)がなくても、第三者に対して「所有権はまだ売主にある」と主張できると解釈されてきました。新法は、この判例法理を実質的に維持しつつ、とくに「狭義の所有権留保」について、明確な法律上の保護を与えました。
狭義の所有権留保とは、所有権留保動産の代金支払債務を担保する目的で設定される所有権留保契約を指します。つまり、「売った商品A自体の代金債権を担保するために、商品Aの所有権を留保する」という、典型的かつ日常的な取引形態です。新法は、このような狭義の所有権留保契約については、登記や引渡しなどの対抗要件なしに第三者に対抗できるという非常に強力な特則を設けました。
特則の実務影響に関する具体例
この特則が実務にどう影響するのか、具体的なケースで比較してみましょう。
ケース:機械メーカーAが企業Bに機械を分割払いで販売し、所有権留保を設定。その後、企業Bが金融機関Cから融資を受け、同じ機械に譲渡担保を設定した場合
- ① 狭義の所有権留保の場合(原則):メーカーAが優先
新法の特則により、メーカーAは登記や引渡しがなくても、後から権利を得た金融機関C(譲渡担保権者)を優先することが明確になりました。
- ② 拡大された所有権留保の場合(例外):登記がないと不利
「過去の未払い代金も含めて担保する」といった拡大された契約の場合、特則は適用されません。原則どおり、動産譲渡登記などの対抗要件を備えていなければ、メーカーAは第三者に対抗できないと解釈される可能性が高いです。
※ただし、金融機関Cが先に登記を備えている場合など、具体的な事案によって結論は異なる可能性があるため、詳細は専門家への確認が必要です。
所有権留保の類型と対抗要件の要否
| 所有権留保の類型 | 定義 | 対抗要件の要否 | 実務上の影響 |
| 狭義の所有権留保 | 留保動産自体の代金債務を担保 | 不要(引渡しのみで対抗可能) | 日常的な分割払い販売の実務を保護 |
| 拡大された所有権留保 | ほかの債務も含めて担保 | 必要(登記等が必要) | より広範な担保には登記手続が必須 |
したがって、商品を分割払いで販売する企業は、自社の所有権留保契約が「狭義」に該当するか「拡大」に該当するかを慎重に検討する必要があります。
もし「拡大」に該当する場合、新法施行後は、権利を確実に保護するために動産譲渡登記を行なうことを検討すべきです。
この点についても、契約書の文言を精査し、必要に応じて弁護士に相談することが推奨されます。
整備法による登記制度の改正ポイント
譲渡担保法の施行に伴い、もうひとつの重要な法律である「整備法」(譲渡担保契約及び所有権留保契約に関する法律の施行に伴う関係法律の整備等に関する法律)により、既存の登記制度も大きく改正されます。
とくに、「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(動産・債権譲渡特例法)が改正され、動産譲渡登記制度がより使いやすく、かつ透明性の高いものへと進化します。
動産譲渡登記の存続期間延長と実務への影響
整備法による直接的な改正のひとつが、動産譲渡登記の存続期間の延長です。現行制度では、動産譲渡登記の存続期間は最長10年とされており、10年を超えて担保を維持する場合は、更新登記を行なう必要がありました。整備法により、この存続期間が最長20年に延長されます。
この改正は、実務上大きな意義を持ちます。第一に、長期の設備投資に対応可能になる点です。たとえば、製造業の企業が高額な機械設備を導入する際、15年や20年といった長期のローンを組むケースがあります。
従来の10年という期間では、ローン期間の途中で登記の存続期間が切れてしまうため、金融機関は10年ごとに延長登記を行なう必要がありました。存続期間が20年に延長されることで、このような長期の設備投資においても、更新登記の手間を省き、担保を安定的に維持できるようになります。
第二に、事務負担とコストの軽減です。延長登記には、登録免許税などの費用や、登記申請手続の事務負担がかかります。存続期間が2倍になることで、延長の頻度が半減し、金融機関・企業双方にとって、コスト削減と事務効率化が実現するのです。とくに、多数の動産を担保として管理している金融機関にとって、この事務負担の軽減効果は非常に大きいと考えられます。
ただし、存続期間の延長は、同時に登記情報の長期固定化というリスクも伴います。登記期間が長くなるほど、登記された情報(担保権者、債務者、担保物の内容など)が実態と乖離する可能性が高いです。
たとえば、債務が完済されたにも関わらず抹消登記が行われていない、担保物がすでに処分されているのに登記が残っている、といった状況が発生しやすくなります。したがって、企業の法務担当者は、定期的に自社の動産譲渡登記の状況を確認し、不要になった登記は速やかに抹消する運用を徹底する必要があります。
登記事項の追加と競合担保登記目録の新設
整備法によるもうひとつの重要な改正が、登記事項への「譲渡担保権者」の追加です。現行の動産譲渡登記制度では、登記情報として記録されるのは主に「債務者(設定者)」と「担保物(動産)の内容」であり、「誰が担保権者なのか」という情報は「譲受人」という情報しか登記事項に含まれていませんでした。
ですが、今後は整備法によって「譲渡担保権者」の氏名(法人の場合は名称)のほか、設定後に担保権を譲り受けた者や、競合する担保権者などが登記事項として追加されます。
この改正は、登記制度の透明性を飛躍的に向上させる画期的なものです。第三者(たとえば、同じ企業に新たに融資を検討している別の金融機関)が登記情報を閲覧した際、現行制度では「この企業は何らかの動産を担保に入れている」という事実と最初の権利者は分かりますが、「現在はどの金融機関が担保を持っているのか」「そのほかに譲渡担保権を有している者がいるのか」が分かりませんでした。このため、新たな融資を行なう際のリスク評価が困難でした。
改正後は、登記を見れば「A銀行が第一順位、B信用金庫が第二順位で担保を持っている」といった情報が一目でわかるようになります。これにより、金融機関は融資判断のリスクをより正確に把握でき、結果として企業の資金調達環境が改善することが期待できるのです。
また、担保権者の情報が公示されることで、不正な担保設定(たとえば、すでに担保に入っている動産を、そのことを隠して別の相手に二重に担保として差し入れる行為)を抑止する効果も見込まれます。
整備法は「競合担保登記目録」という全く新しい仕組みを導入します。これは、同じ動産や債権に対して複数の担保権が設定された(競合した)場合の権利関係を明確にするための登記簿です。
具体的には、ある動産について第一順位の譲渡担保登記がなされた後、同じ動産について第二順位、第三順位の譲渡担保登記がなされた場合、これらの登記が時系列順に「競合担保登記目録」に記録されます。加えて、競合する担保権者間の合意で順位変更の登記をすることも可能になりました。
【競合担保登記目録の導入による主なメリット】
- 同一動産に対する複数担保権の優先順位が登記上明確になる
- 後順位担保権者が自己の順位を容易に確認できる
- 第三者(新規融資検討者)が担保のリスク状況を正確に把握できる
- 担保権の実行時における清算プロセスが透明化される
この競合担保登記目録の導入により、後から融資する金融機関も、「自分が何番目の担保権者になるのか」「先順位の担保権者は誰か」といった情報を登記所で容易に確認できるようになります。これにより、動産や債権を担保とする融資(ABL)における法的リスクの予測可能性が高まり、ABLのさらなる普及・促進が期待されるでしょう。
ただし、これらの登記制度改正に対応するためには、登記所のシステム改修が必要です。譲渡担保権者の情報を新たに記録するシステムや、競合担保登記目録を管理するシステムの構築には、相応の時間とコストがかかります。これが、新法の施行日が「公布から最長2年6月以内」という長い準備期間に設定されている主な理由のひとつです。
企業の法務担当者は、施行日が確定した段階で、新しい登記制度の具体的な申請方法や手続について、法務局や専門家から情報を収集し、社内の登記業務フローを見直しておくべきでしょう。
これらの改正は、既存の動産譲渡登記にも影響を与える可能性があります。たとえば、現在10年の存続期間で登記されている担保について、新法施行後に更新登記を行なう際には、20年の期間を選択できるようになると考えられます。
また、譲渡担保権者の情報が登記事項に追加されることから、既存の登記についても、何らかの形で権利者情報を補正または追加登記する手続が必要になるかもしれません。この点についても、今後公表される施行規則や法務局の実務運用指針を注視する必要があります。
まとめ
この記事では、2025年5月に成立し6月に公布された「譲渡担保契約及び所有権留保契約に関する法律」(譲渡担保法)および関連する整備法について、その制定背景、成立時期、核心的な規定内容、そして登記制度改正のポイントを詳しく解説しました。
施行日は2027年12月頃までに政令で定められる予定であり、まだ時間的な余裕がありますが、契約書の見直し、社内プロセスの整備、既存契約への影響確認など、準備すべき事項は多岐にわたります。とくに、動産や債権を担保として資金調達を行っている企業、あるいは商品を分割払いで販売し所有権留保を活用している企業にとって、本法への対応は喫緊の経営課題です。
そこで、法改正対応の第一歩として、電子契約サービスの導入により、契約書を一元管理できる体制の構築がおすすめされます。
電子契約サービスとは、従来の「紙と印鑑」の契約業務を電⼦化することで、契約締結から管理までの作業時間とコストを⼤幅に削減することです。
【電子契約のイメージ】
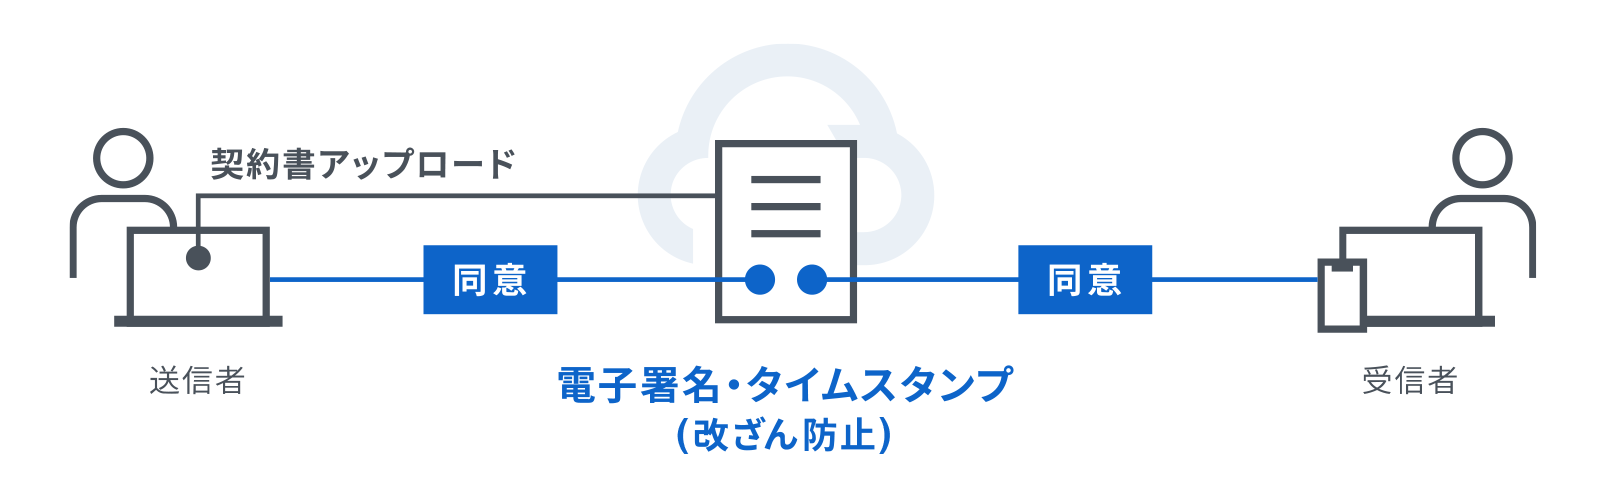
電子契約サービスの導入は、以下の3つの理由から法改正対応の第一歩としておすすめされます。
- 操作が簡単(メールを使えれば大丈夫)
- 契約書の見直し・管理にかかるコストや手間を削減できる
- 収入印紙代や郵送費、管理保管場所の削減などコスト削減効果が大きく成果が短期的にも見えやすい
気になる方はぜひ資料ダウンロードのうえ、ご活用ください。
無料ダウンロード


この記事の監修者

南陽輔
弁護士
大阪大学法学部、関西大学法科大学院卒業。2008年弁護士登録、2021年に独立開業。契約書チェックや法律文書の作成、監修等の業務を行っております。皆様が利用しやすいサービスを提供できるよう心掛けております。
この記事を書いたライター

弁護士ドットコム クラウドサインブログ編集部
電子契約サービス「クラウドサイン」を運営する、弁護士ドットコム株式会社の編集部です。電子契約・電子署名法・電子帳簿保存法のほか、契約管理、契約審査・レビュー、AIを活用した法務業務の効率化について解説しています。法令の解釈にかかわる記事で弁護士等の専門家による監修を受けている記事には、記事末に監修者名を表示しています。
こちらも合わせて読む
-

フリーランス新法とは?主な義務や罰則、取適法(旧下請法)との違い、相談窓口を解説【弁護士監修】
-
【弁護士監修】フリーランス新法と実務上の対応のポイントをわかりやすく解説
-

取適法(旧:下請法)の違反に該当する委託事業者の行為とは?具体的な事例やペナルティ・通報先を弁護士が解説
-
【弁護士監修】フリーランス新法と取適法(旧・下請法)の違いとは?企業がとるべき対応を解説
-
取適法(旧下請法)とは?2026年改正のポイントと実務対応を徹底解説【弁護士監修】
-
取適法(旧下請法)改正で「3条書面」は「4条書面」へ。承諾不要などの変更点と契約巻き直し・電子化実務を解説【2026年1月施行】
-

【2025年4月公布】廃棄物処理法(廃掃法)施行規則改正とは?事業者の対応事項や注意点を弁護士が解説
-
【2025年6月公布】貨物自動車運送事業法改正のポイントは?運送事業者の対応事項も解説
-
電子帳簿保存法とは?中小企業が知っておくべき基本と対応ステップをわかりやすく解説
-
【2025年4月・2026年4月施行】改正物流効率化法とは?変更点や運送事業者の対応ポイントを解説
-
新リース会計基準とは?2027年適用開始に向けた基礎知識や対応ポイント、最新動向を解説【税理士監修】
-

育児介護休業法等改正とは?改正の経緯や2025年4・10月の施行時期に分けて徹底解説
-
【2023年10月最新】不動産取引の電子契約化はいつから?宅建業法改正で重要事項説明書等の押印廃止・電子交付が可能に
-

サルベージ条項規制とは?利用規約の免責条項を無効化する令和4年改正消費者契約法への対応
-
フリーランス保護新法とは?すべての個人との業務委託契約書の作成が義務化へ
この記事をシェアする